
È uno dei punti centrali della delibera con cui la Commissione Straordinaria, insediata dopo lo scioglimento del Consiglio comunale nell’aprile 2025, ha fissato gli indirizzi per la predisposizione del bilancio di previsione 2027-2029.
L’atto fotografa una situazione nella quale le entrate extratributarie vengono considerate ancora deboli.
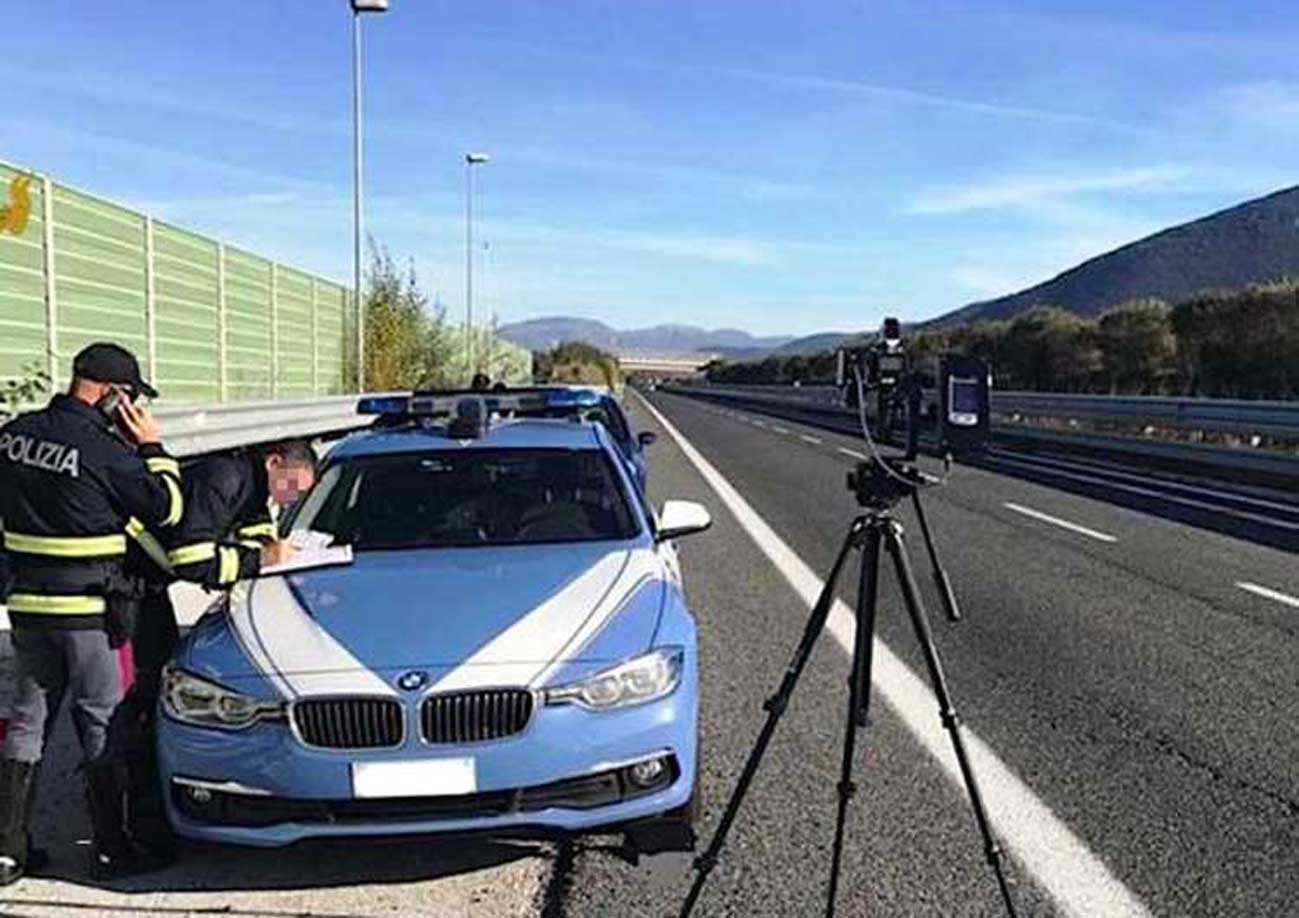
Particolare attenzione viene dedicata alle sanzioni per le violazioni del Codice della strada: il problema, secondo la Commissione, non riguarda soltanto il numero degli accertamenti, ma soprattutto la capacità dell’ente di arrivare all’effettivo pagamento delle somme dovute.
L’indicazione è quindi quella di rafforzare l’intero ciclo della riscossione, dall’accertamento fino all’eventuale recupero coattivo.
La stretta sulle multe
Alla Polizia Locale viene assegnato un indirizzo specifico.
Per il 2027 il miglioramento delle entrate derivanti dalle multe dovrà essere perseguito non attraverso un aumento indiscriminato delle sanzioni, ma attraverso una gestione più efficiente delle procedure.
Il Comandante dovrà effettuare una ricognizione delle sanzioni elevate negli ultimi esercizi, distinguendo quelle pagate spontaneamente da quelle rimaste insolute e già avviate alla riscossione coattiva.
Dovranno inoltre essere verificati i sistemi informatici utilizzati per gestire i verbali e il loro collegamento con i sistemi contabili e le piattaforme di pagamento, per ridurre il tempo che intercorre tra la contestazione della violazione, l’accertamento contabile, il sollecito e la riscossione.
La Commissione chiede anche un monitoraggio periodico con dati su numero e valore delle sanzioni, somme accertate, incassi, percentuale di riscossione spontanea, importi affidati alla riscossione coattiva e relativi incassi, oltre alla consistenza e all’anzianità dei residui.
Previsioni più prudenti nel prossimo bilancio
Uno dei messaggi più netti contenuti nella delibera riguarda proprio la costruzione del bilancio.
Le entrate non potranno essere utilizzate come semplici numeri necessari a far quadrare i conti se non sono supportate da una concreta capacità di riscossione.
Per questo le previsioni sulle multe per il 2027 dovranno essere formulate sulla base dei dati effettivi degli esercizi precedenti, evitando stime considerate meramente teoriche.
La stessa logica dovrà essere applicata alle altre entrate extratributarie.
Ogni dirigente dovrà ricostruire l’andamento delle somme accertate, riscosse e ancora da riscuotere, analizzando le ragioni degli eventuali mancati incassi.
Particolare attenzione sarà riservata ai residui attivi, cioè alle somme che il Comune di Aprilia ha accertato ma che non ha ancora incassato.
Sosta a pagamento, verifiche sui soldi incassati
Un altro capitolo rilevante riguarda la sosta a pagamento.
La Commissione richiama la riorganizzazione del servizio approvata nel giugno 2026, entrata in vigore dal primo luglio con l’ampliamento degli stalli a pagamento, la modifica degli orari e delle tariffe e la revisione degli abbonamenti.
La fase iniziale del nuovo sistema avrebbe però fatto emergere, secondo quanto riportato nell’atto, alcune criticità organizzative, gestionali e finanziarie.
Per questo viene chiesta una verifica puntuale degli incassi maturati dall’avvio del nuovo sistema, delle somme effettivamente riversate nelle casse comunali e delle eventuali differenze.
Il punto riguarda anche i rapporti con la Multiservizi, la società comunale attualmente in liquidazione, alla quale sono collegati alcuni aspetti della gestione.
Il Comune di Aprilia vuole quindi avere un quadro preciso: quanto viene incassato dagli utenti, quanto viene contabilizzato, quanto viene effettivamente trasferito all’ente e in quali tempi.
Multiservizi sotto osservazione
Il capitolo dedicato alla Multiservizi occupa una parte significativa delle nuove direttive.
La Commissione chiede di completare una ricognizione dei rapporti economici tra il Comune di Aprilia e la società in liquidazione.
Dovranno essere individuati separatamente i crediti del Comune verso Multiservizi e quelli eventualmente vantati dalla società nei confronti dell’ente, indicando per ciascuno il relativo titolo giuridico e contabile.
Dovranno inoltre essere ricostruite le somme riscosse da Multiservizi per conto del Comune di Aprilia, lo stato dei relativi riversamenti, i costi dei servizi ancora prestati e le eventuali partite oggetto di contestazione.
L’indicazione è chiara: evitare che rapporti economici non definiti producano nuove partite difficili da ricostruire o incidano sulla capacità dell’ente di conoscere con precisione la propria situazione finanziaria.
Possibile esternalizzazione della sosta
La Commissione apre anche alla possibilità di cambiare il modello di gestione della sosta a pagamento.
La prosecuzione del servizio attraverso la Multiservizi viene subordinata alla verifica della sua sostenibilità, regolarità ed economicità per il Comune di Aprilia. Fondamentale anche il rispetto degli obblighi di rendicontazione e riversamento delle somme.
Se queste condizioni non dovessero essere garantite, gli uffici dovranno predisporre gli atti necessari per affidare il servizio a un soggetto esterno, attraverso una procedura conforme alla normativa sugli appalti.
Non si tratta quindi di una decisione già assunta sull’esternalizzazione, ma di un indirizzo che prepara una possibile alternativa qualora le verifiche sulla gestione attuale evidenzino problemi non risolvibili.
La pulizia degli edifici comunali è già stata esternalizzata
Nel quadro della progressiva revisione dei servizi affidati alla Multiservizi, la Commissione richiama anche la scelta già effettuata sulla pulizia degli edifici comunali.
Il servizio è stato esternalizzato dal 1° aprile 2026.
Di conseguenza, secondo l’atto, i rapporti economici con la Multiservizi dovranno essere rideterminati, evitando che continuino a gravare sul Comune di Aprilia costi relativi a prestazioni che non vengono più effettuate dalla società.
La revisione dei servizi affidati dovrà proseguire anche in futuro, valutando costi, ricavi e benefici delle singole attività.
La spending review dell’ente
Sul fronte della spesa, ai dirigenti viene chiesta una vera e propria mappatura delle uscite.
Dovranno essere distinte le spese obbligatorie e incomprimibili da quelle discrezionali, differibili, una tantum o suscettibili di riduzione.
Particolare attenzione dovrà essere riservata ai contratti già in essere, alle loro scadenze e alle eventuali possibilità di razionalizzazione.
Per i nuovi affidamenti dovrà essere verificato prima di tutto il reale fabbisogno dell’ente. Quando possibile, dovranno essere valutate formule che consentano di ottenere risparmi, come accordi quadro, convenzioni e strumenti di acquisto centralizzato.
La Commissione indica inoltre come prioritaria la ricerca di finanziamenti regionali, nazionali ed europei. In questo modo si potrà limitare l’impiego di risorse proprie del Comune per interventi che possono essere finanziati dall’esterno.
Un bilancio costruito sui numeri reali
La linea generale indicata per il bilancio 2027-2029 è dunque quella della prudenza.
I dirigenti dovranno verificare quanto effettivamente realizzato nel 2026 prima di formulare le previsioni per gli anni successivi. Dovranno inoltre evitare di riproporre automaticamente gli stanziamenti degli anni precedenti.
La Commissione chiede inoltre di tenere sotto controllo tempi di pagamento, cassa, residui attivi e passivi e possibili passività future.
Nel caso in cui le entrate realisticamente incassabili non siano sufficienti a coprire le spese programmate, la priorità dovrà essere la riduzione delle spese discrezionali e comprimibili.
È escluso, invece, il ricorso a previsioni gonfiate sulle entrate da multe o parcheggi per raggiungere soltanto sulla carta il pareggio di bilancio.
Il nodo della riscossione
La delibera restituisce quindi un’immagine molto precisa delle priorità finanziarie del Comune di Aprilia. Da una parte c’è la necessità di contenere e razionalizzare la spesa; dall’altra quella di rendere più efficace la riscossione di quanto già dovuto all’ente.
Il tema delle multe diventa emblematico: non basta contabilizzare le sanzioni, se poi una parte consistente non si trasforma in incasso. Lo stesso vale per la sosta a pagamento e per le somme che devono essere riversate al Comune.
Per questo la Commissione ha previsto un sistema di monitoraggio periodico e obiettivi gestionali misurabili per i settori responsabili delle entrate e per la Polizia Locale.
Sarà il Settore Finanziario a predisporre il bilancio di previsione 2027-2029 sulla base dei dati forniti dai diversi uffici.
La fotografia che emergerà nei prossimi mesi dovrà quindi indicare non soltanto quanto Aprilia prevede di incassare, ma soprattutto quanto riesce concretamente a portare nelle casse comunali.